Regular saver в UK: почему 7% годовых не дают 7% от всех взносов
Почему проценты по регулярным взносам меньше 7% от итоговой суммы: простой расчёт, пример first direct и вопросы перед открытием счёта.
Короткий ответ: ставка применяется к деньгам за время, которое они действительно провели на счёте. Если вы пополняете его постепенно, вся итоговая сумма не лежит в банке полный год. Поэтому умножить взносы за 12 месяцев на годовую ставку — неверный способ посчитать доход.
Regular saver — накопительный счёт с регулярными, обычно ежемесячными взносами. Он подходит под вопрос «сколько я получу, откладывая часть зарплаты», но не равнозначен вкладу, куда всю сумму внесли в первый день.
Откуда берётся разница в процентах
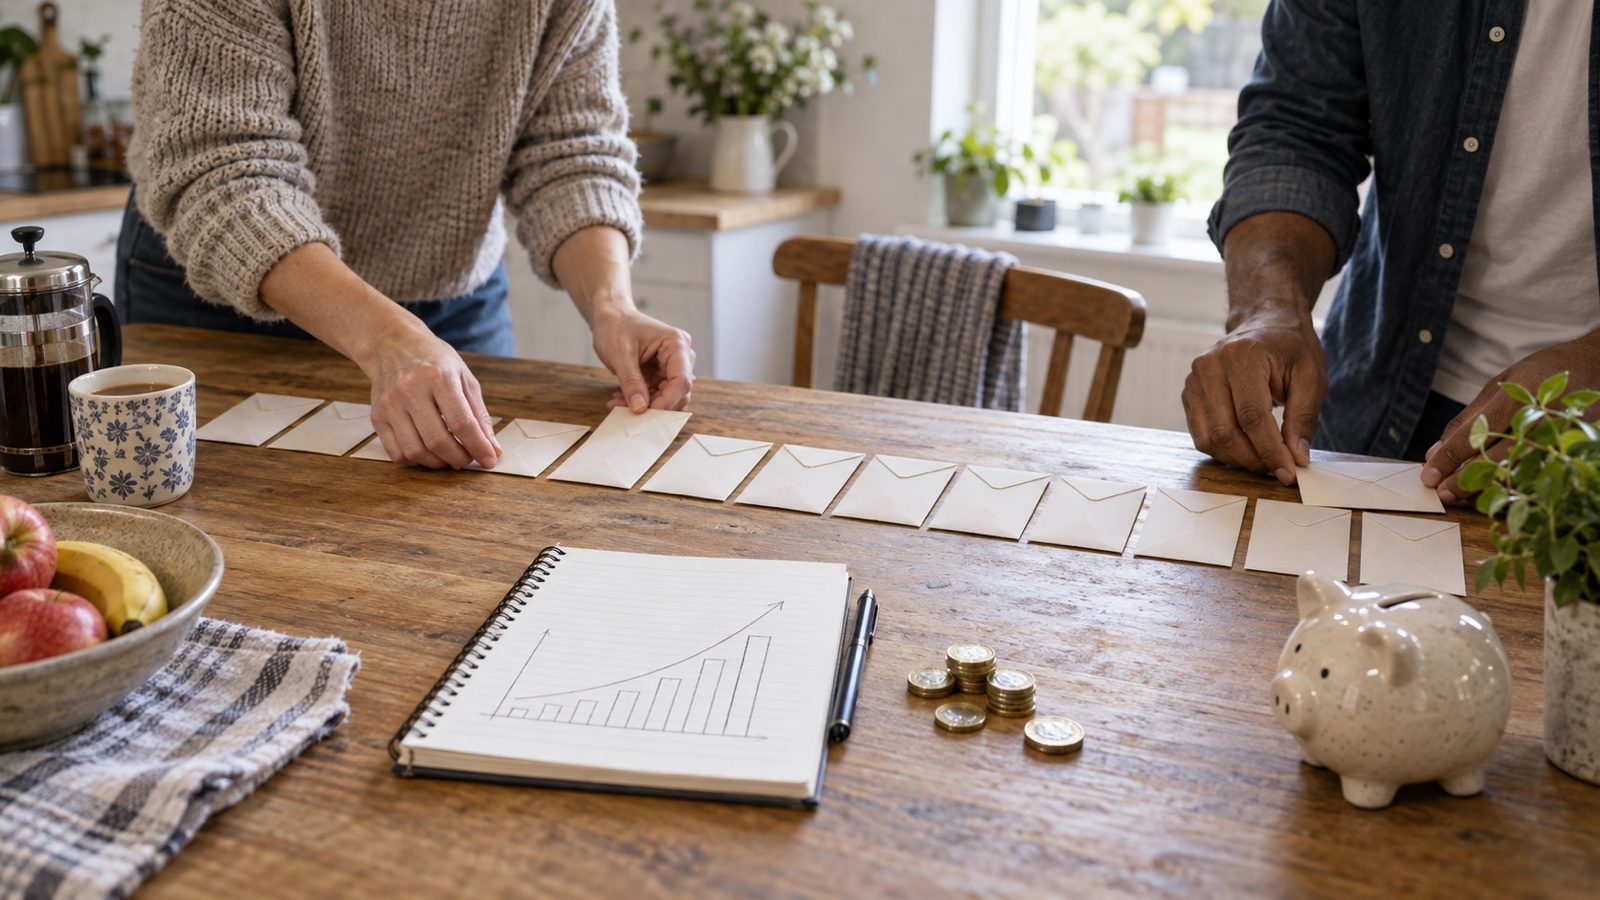
Представьте двенадцать отдельных конвертов. Первый взнос поступает в начале года, второй — месяц спустя, последний — почти перед окончанием срока. Каждый конверт приносит проценты только после того, как оказался в банке.
Проверим принцип на условном примере, а не банковском предложении. Вы вносите £100 в начале каждого месяца под 6% годовых. Для простоты считаем месяцы равными и не учитываем сложные проценты. Первый взнос работает 12 месяцев и приносит £6, второй — 11 месяцев и £5,50, последний — только месяц и £0,50.
Длительности всех взносов складываются: 12 + 11 + … + 1 = 78 месяцев. Получаем £100 × 6% ÷ 12 × 78 = £39, а не £72 от итоговых £1 200.
Это учебная модель. Реальный банк может считать проценты по дням, а даты зачисления влияют на результат. Но ошибка видна без сложного калькулятора: последние £100 не могли заработать годовой доход за один месяц.
Как это выглядит у настоящего банка
На 18 сентября 2026 года first direct указывает для Regular Saver фиксированные 7% AER/gross на 12 месяцев. В его иллюстрации ежемесячные £300 дают £136,50 процентов при £3 600 внесённых денег; итог — £3 736,50. Расчёт предполагает взносы первого числа и остальные условия банковского примера.
У предложения есть ограничения: нужен текущий счёт 1st Account, ежемесячный взнос — от £25 до £300. Частичное снятие не предусмотрено; досрочное закрытие приводит к пересчёту процентов по ставке обычного Savings Account. Поэтому рекламные 7% нельзя отделять от срока и доступа к деньгам.
Это пример механики, а не рейтинг лучших счетов или рекомендация открыть именно этот продукт. Его условия стоит перепроверить перед оформлением.
С чем сравнивать regular saver
MoneyHelper объясняет, что такие счета рассчитаны на регулярное накопление, часто ограничивают размер пополнений и доступ к деньгам. У разных банков отличаются правила пропущенных взносов, снятия и изменения ставки.
Сравнение должно начинаться с одинаковой исходной ситуации:
- Деньги появляются каждый месяц. Сравните два счёта при одинаковых датах и размерах пополнения. Нельзя приписывать одному из них годовой доход от денег, которых у вас ещё не было.
- Вся сумма уже накоплена. Посчитайте доход не только внутри regular saver, но и от денег, ожидающих очередного разрешённого перевода. Иначе часть капитала исчезает из сравнения.
- Деньги могут понадобиться раньше. Сравнивайте сумму после досрочного закрытия, а не только доход при идеальном двенадцатимесячном сценарии.
Последние два пункта — способ построить собственный расчёт, а не обещание, что сочетание счетов обязательно окажется выгоднее.
Что спросить до открытия
Полезные вопросы здесь конкретные: сколько можно вносить; можно ли пропустить месяц; разрешено ли снимать часть денег; по какой ставке пересчитают доход при закрытии; что произойдёт после окончания срока.
Итоговую выгоду удобно записывать в фунтах рядом с условиями доступа. «7%» описывает ставку. «£136,50 при таком графике взносов» описывает один конкретный результат. Это разные ответы на разные вопросы.
Проверено 18 сентября 2026 года. Суммы процентов приведены до возможного налога; индивидуальные налоговые обстоятельства здесь не рассчитываются. Подробнее о том, когда проценты облагаются налогом, — в материале о сбережениях и ISA.
По теме